谷實生物沖刺IPO 第三方回款逾6000萬引關注,飼料原料銷售業(yè)務解析
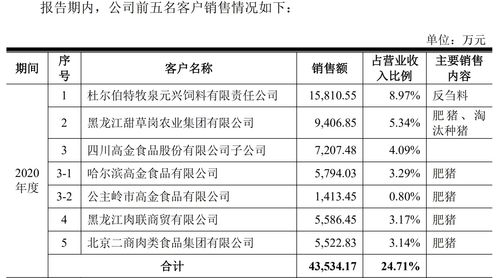
專注于豬飼料研發(fā)、生產和銷售的谷實生物科技股份有限公司(以下簡稱“谷實生物”)正式向資本市場發(fā)起沖刺,其招股說明書引發(fā)了業(yè)界廣泛關注。數據顯示,在近三個完整年度內,公司第三方回款金額累計超過6000萬元,這一財務現象與公司以飼料原料銷售為核心的業(yè)務模式緊密相關,成為市場審視其經營合規(guī)性與財務健康度的焦點之一。
一、 核心業(yè)務:深耕飼料原料,構筑產業(yè)鏈基礎
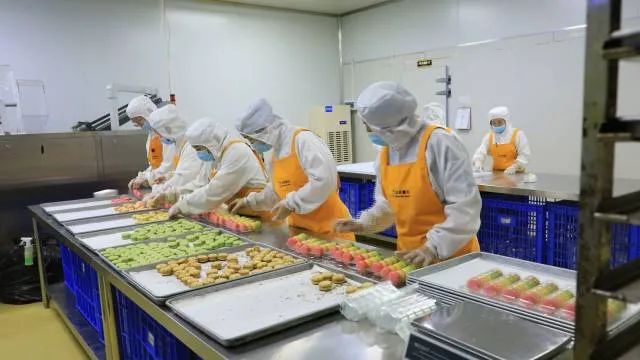
谷實生物的主營業(yè)務聚焦于豬飼料領域,具體以飼料原料的銷售、加工及配合飼料的生產為主。飼料原料作為畜牧養(yǎng)殖業(yè)的“糧食”,其市場波動直接影響下游養(yǎng)殖成本與公司盈利。公司通過整合玉米、豆粕、魚粉、維生素、氨基酸等多種原料資源,為規(guī)模化養(yǎng)殖企業(yè)及中小型飼料廠提供產品與服務。在生豬養(yǎng)殖規(guī)模化、集約化趨勢加速的背景下,穩(wěn)定的原料供應與成本控制能力構成了谷實生物的核心競爭力。招股書顯示,飼料原料銷售業(yè)務貢獻了公司營業(yè)收入的主要部分,是驅動其業(yè)績增長的關鍵引擎。
二、 財務焦點:第三方回款現象透視
招股材料中披露,在報告期內的最近三個完整會計年度,公司通過第三方回款(即客戶通過其關聯(lián)方、法定代表人或其他指定方等非合同簽訂方支付貨款)的金額累計超過了6000萬元人民幣。這一金額在當期營業(yè)收入中占有一定比例,引發(fā)了投資者和監(jiān)管機構對其背后原因、內部控制有效性以及收入真實性的審視。
通常情況下,第三方回款在農牧行業(yè),尤其是面向眾多中小客戶及經銷商時有一定普遍性,可能源于客戶支付便利性、資金安排或家族式經營等因素。大額、持續(xù)的第三方回款也可能潛藏關聯(lián)交易非關聯(lián)化、資金體外循環(huán)或虛增收入等風險。對此,谷實生物在招股書中進行了專項說明,解釋其第三方回款主要發(fā)生于部分中小型養(yǎng)殖戶及經銷商客戶,具有真實的交易背景,并已建立了相應的內部控制制度以防范風險,確保資金流轉的真實、準確與完整。公司表示,相關回款方與客戶之間存在關聯(lián)關系或委托付款關系,且該等操作未對公司經營獨立性及財務數據真實性造成重大不利影響。盡管如此,這預計將成為后續(xù)上市審核問詢的重點領域之一。
三、 行業(yè)背景與IPO沖刺
當前,我國生豬產能正處于恢復與結構調整期,對高品質、高效率的飼料需求持續(xù)存在。行業(yè)競爭加劇,環(huán)保要求提升,飼料企業(yè)面臨成本管控、技術研發(fā)和產業(yè)鏈延伸等多重挑戰(zhàn)。通過IPO募集資金,谷實生物旨在擴大生產規(guī)模,升級研發(fā)設施,加強原料采購體系建設,并拓展銷售網絡,以鞏固和提升其在豬飼料市場的地位。
四、 挑戰(zhàn)與展望
對于谷實生物而言,成功沖刺IPO不僅需要展示其業(yè)務成長性與技術實力,還需充分回應市場對其財務規(guī)范性,特別是第三方回款這一特殊財務安排的疑慮。清晰披露款項性質、完善內控證據、證明業(yè)務實質與資金流的匹配度,將是打消疑慮的關鍵。長遠來看,隨著養(yǎng)殖業(yè)集中度提高和飼料行業(yè)整合加速,公司如何利用資本優(yōu)勢,強化原料供應鏈穩(wěn)定性,提升產品科技含量與服務價值,實現從“原料銷售商”向“綜合營養(yǎng)解決方案提供商”的轉型,將決定其未來的市場競爭力與可持續(xù)發(fā)展能力。
綜上,谷實生物的IPO之旅,既是其自身發(fā)展歷程中的一個重要里程碑,也為市場觀察農牧飼料行業(yè)在資本化過程中的財務特質與規(guī)范化進程提供了一個典型案例。其最終能否順利登陸資本市場,有待于其對公司治理、財務透明及業(yè)務前景的進一步論證。
如若轉載,請注明出處:http://www.51xpp.cn/product/90.html
更新時間:2026-11-05 01:56:32